
Ubezpieczenie na wypadek niezdolności do pracy w zawodzie w porównaniu: dlaczego warunki są ważniejsze niż wskaźniki
Gwiazdki, procenty i rankingi dobrze wyglądają – ostatecznie decyduje jednak twoja umowa. Przeanalizowaliśmy trzy mocne linie taryfowe oraz rynek BU w 2026 roku i wyjaśniamy ci tu prostym językiem, na co naprawdę trzeba zwrócić uwagę.
Najważniejsze w skrócie
- Wskaźnik wypłat lub wskaźnik sporów sądowych daje orientację, ale nie przesądza o twoim roszczeniu.
- Decydująca jest zawsze konkretna taryfa w danej wersji warunków – a nie nazwa towarzystwa.
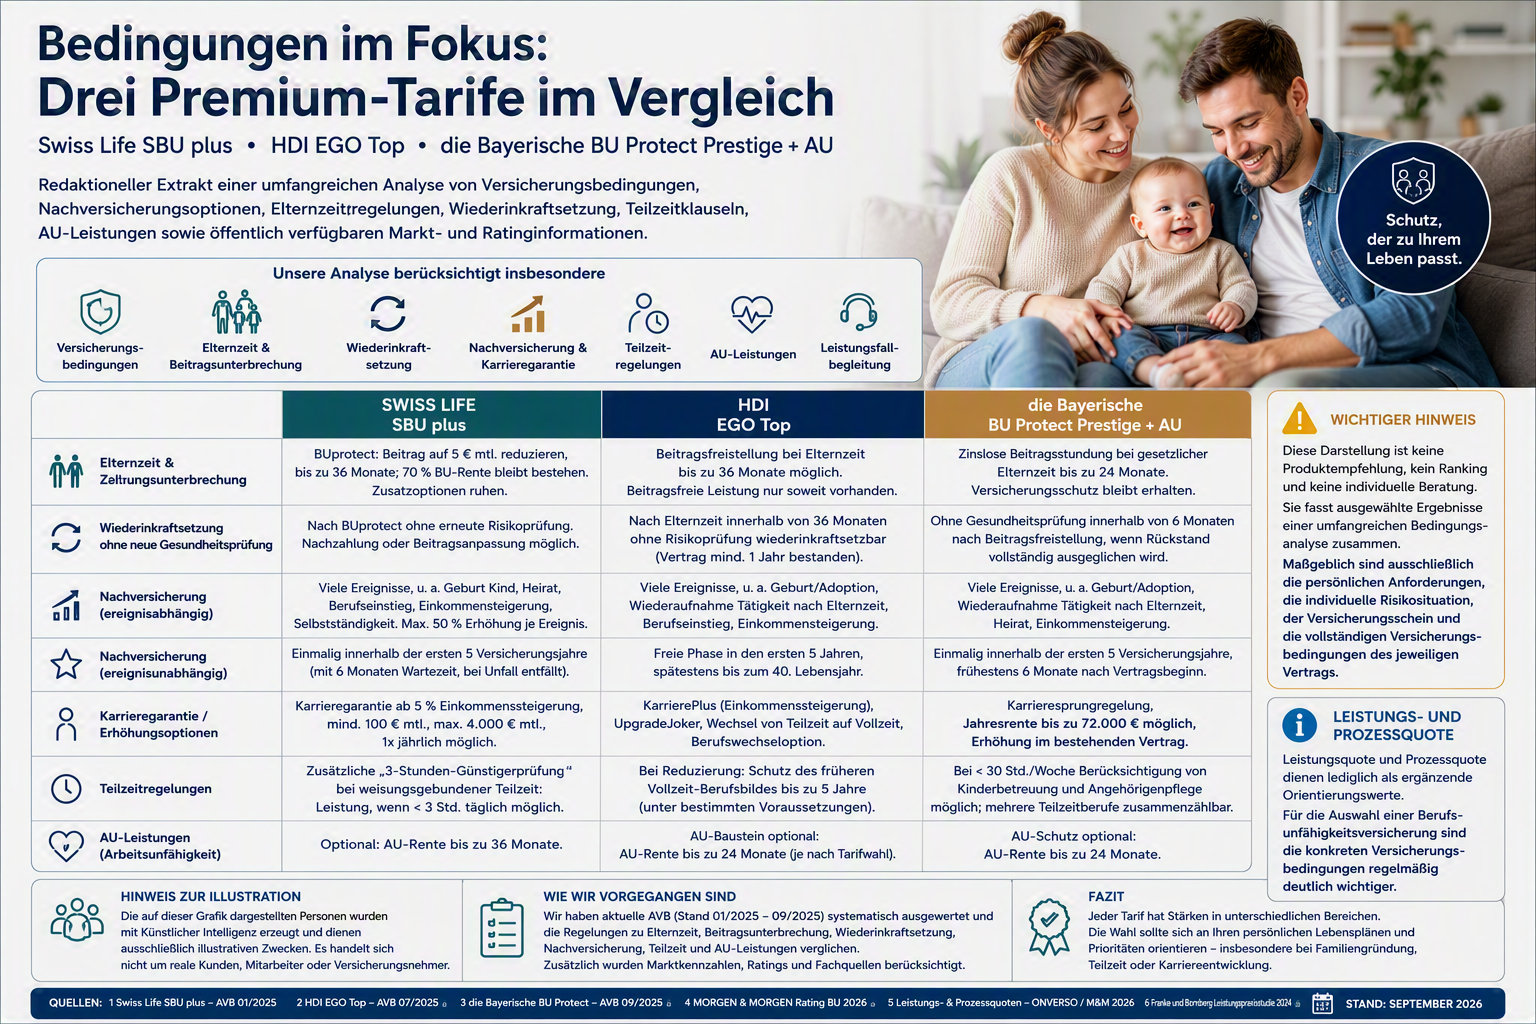
- W segmencie premium Swiss Life SBU plus, HDI EGO Top i die Bayerische BU Protect Prestige + AU wykazują różne mocne strony w zakresie urlopu rodzicielskiego, przywrócenia ochrony, opcji podwyższenia ochrony, pracy w niepełnym wymiarze i niezdolności do pracy.
- Nie ma jednego ogólnego zwycięzcy. Jest tylko taryfa, która pasuje do twojego życia.
Cztery pojęcia, które warto znać
- Wskaźnik wypłat: odsetek uznanych wniosków o świadczenia BU w danej analizie. Patrzy wstecz i zależy od portfela oraz struktury przypadków.
- Wskaźnik sporów sądowych: odsetek sporów sądowych. W zależności od metody obliczeń, wielkości odniesienia i sposobu uwzględniania ugód wychodzą różne wartości.
- Wsparcie przy szkodzie: merytoryczna pomoc w razie wystąpienia szkody – opis czynności zawodowych, dokumentacja medyczna, terminy, komunikacja.
- Warunki ubezpieczenia: umowna podstawa twojego roszczenia. Zawierają definicję BU, kwestię wskazania innego zawodu (Verweisung), okres prognozy, ponowną weryfikację, obowiązek współdziałania, pracę w niepełnym wymiarze i opcje podwyższenia ochrony.
Dlaczego warunki są tak ważne
Warunki określają, kiedy w ogóle zachodzi niezdolność do pracy w zawodzie w rozumieniu twojej umowy oraz jakie prawa i obowiązki obowiązują. Dobry wskaźnik towarzystwa nie zrównoważy słabej lub niepasującej do ciebie klauzuli. I odwrotnie: rzucający się w oczy wskaźnik nie oznacza automatycznie, że dana taryfa premium jest dla ciebie nieodpowiednia.
Ważne jest też to, że ubezpieczyciel często prowadzi jednocześnie kilka taryf i generacji warunków. Wskaźniki wypłat i sporów sądowych to wskaźniki całego towarzystwa i nie dotyczą pojedynczej taryfy. Dlatego ściśle oddzieliliśmy poziom towarzystwa od poziomu taryfy i udokumentowaliśmy nazwę taryfy, wariant taryfy oraz wersję warunków.
Kluczowe pytanie nie brzmi więc: który ubezpieczyciel ma najładniejszy wskaźnik? Tylko: która konkretna taryfa, z jej udokumentowanymi warunkami, pasuje do twoich planów zawodowych i rodzinnych?
Jak postępowaliśmy
- Wskaźniki wypłat i sporów sądowych potraktowaliśmy jako retrospektywne wskaźniki dotyczące towarzystwa.
- Następnie ustaliliśmy aktualne wersje warunków wybranych taryf.
- Porównaliśmy przede wszystkim kwestie istotne dla rodziny i kariery: urlop rodzicielski, odciążenie w opłacaniu składek, przywrócenie ochrony, opcje podwyższenia ochrony, pracę w niepełnym wymiarze oraz świadczenie przy niezdolności do pracy (AU).
- Informacje o produktach wykorzystaliśmy jedynie uzupełniająco. Decydujące pozostają pełne warunki ubezpieczenia oraz wniosek, polisa i indywidualne klauzule.
- Tam, gdzie dana regulacja nie wynikała jednoznacznie z publicznie dostępnych fragmentów, nie zakładaliśmy istnienia świadczenia.
Nasze wagi
W porównaniu skupionym na planowaniu rodziny, pracy w niepełnym wymiarze i karierze nadaliśmy regulacjom dotyczącym taryf znacznie wyższą wagę niż historycznym wskaźnikom towarzystw. Ta metoda ważenia jest naszą metodą redakcyjną i nie stanowi części umów ubezpieczenia.
| Kryterium | Waga |
|---|---|
| Definicja podstawowa, wskazanie innego zawodu i ponowna weryfikacja | 20 % |
| Urlop rodzicielski, przerwa w płatnościach i przywrócenie ochrony | 20 % |
| Opcje podwyższenia ochrony i opcje kariery | 20 % |
| Praca w niepełnym wymiarze i miarodajny profil zawodu | 15 % |
| Świadczenie AU i pomoc doraźna | 10 % |
| Proces likwidacji szkody i kompetencje | 8 % |
| Stabilność składek | 4 % |
| Wskaźnik wypłat | 2 % |
| Wskaźnik sporów sądowych | 1 % |
Trzy dokładniej przeanalizowane linie taryfowe
Mianem produktów topowych określamy tu trzy wydajne linie taryfowe, którym przyjrzeliśmy się bliżej ze względu na ich udokumentowane cechy produktowe i znaczenie dla kwestii rodzinnych i zawodowych. Nie wynika z tego ogólne zwycięstwo w teście.
1. Swiss Life SBU plus
Wersja warunków 01/2025 (AVB_EV_SBU_2025_01). W uzupełniających informacjach o produkcie BUprotect opisano jako pomost płatniczy na wypadek określonych trudności finansowych – według informacji o produkcie do 36 miesięcy przy składce 5 euro i z 70 % renty BU jako ochroną szczątkową. Dla konkretnego wykorzystania i czasu trwania decydujące są oferta i umowa.
- Mocna strona: odciążenie w opłacaniu składek ze zdefiniowaną ochroną szczątkową w ramach BUprotect.
- Opcje podwyższenia ochrony i opcje kariery to kluczowe obszary weryfikacji; gwarancja kariery jest według informacji o produkcie ograniczona u osób samozatrudnionych do 20 %, a łączny górny limit wynosi 4.000 euro renty BU.
- Przy pracy w niepełnym wymiarze szczególnie istotna jest udokumentowana korzystniejsza weryfikacja trzygodzinna: jeśli stopień BU wynoszący 50 % nie zostanie osiągnięty, dodatkowo sprawdza się, czy praca w niepełnym wymiarze byłaby jeszcze możliwa przez trzy godziny dziennie.
- Opcjonalna ochrona AU jest przewidziana w warunkach (według analizy OWU do 36 miesięcy).
2. HDI EGO Top
Wersja warunków 07/2025 (AVB_HBV26_250701).
- Mocna strona: wyraźnie uporządkowane regulacje dotyczące zwolnienia z opłacania składek i przywrócenia ochrony – urlop rodzicielski uregulowano w osobnym paragrafie (§ 25), ogólne przywrócenie ochrony w § 24.
- HDI wymienia NVG Top, KarrierePlus, UpgradeJoker oraz opcję zmiany zawodu jako cechy produktu.
- Wysokość ochrony w okresie zwolnienia z opłacania składek zależy od świadczenia bezskładkowego wskazanego w umowie.
- EGO Top jest dostępna ze świadczeniami z tytułu zwolnienia lekarskiego lub niezdolności do pracy; wymienia się ponadto pełną rezygnację ze wskazania innego zawodu oraz świadczenie pierwszej pomocy w przypadku nowotworu.
3. die Bayerische BU Protect Prestige + AU
Warunki 26L07, wersja 09/2025. Oddzielają świadczenia podstawowe od opcjonalnych świadczeń dodatkowych; ochrona AU i ochrona Prestige uregulowane są w osobnych paragrafach. Ocenić to można tylko wtedy, gdy obie opcje są rzeczywiście uwzględnione w twojej polisie.
- Mocna strona: modułowe połączenie BU Protect, opcjonalnej ochrony Prestige i opcjonalnej ochrony AU (§§ 6 do 8).
- Opcje podwyższenia ochrony związane ze zdarzeniem i niezależne od zdarzenia, bez ponownych pytań o zdrowie, są ważnymi elementami analizy; sprawdzana jest adekwatność finansowa.
- W przypadku urlopu rodzicielskiego, odroczenia płatności, przywrócenia ochrony i pracy w niepełnym wymiarze trzeba sięgnąć do konkretnego brzmienia pełnego kompletu warunków umowy.
Mocne strony w skrócie
| Obszar weryfikacji | Swiss Life SBU plus | HDI EGO Top | die Bayerische BU Protect Prestige + AU |
|---|---|---|---|
| Urlop rodzicielski / przerwa w płatnościach | BUprotect według informacji o produkcie; uwzględnić warunki indywidualnej umowy | Urlop rodzicielski wyraźnie uregulowany w osobnym paragrafie OWU | Sprawdzić konkretną regułę odroczenia lub zwolnienia ze składek w kompletnie warunków |
| Przywrócenie ochrony | Sprawdzić regulacje na wypadek trudności płatniczych i zmian umowy | Osobny § 24 oraz regulacja szczególna w § 25 | Konkretnie sprawdzić termin, dopłatę składek i ocenę ryzyka |
| Opcje podwyższenia ochrony | Opcje związane ze zdarzeniem i z karierą | NVG Top i KarrierePlus | Opcje związane ze zdarzeniem i niezależne od zdarzenia |
| Praca w niepełnym wymiarze | Udokumentowana korzystniejsza weryfikacja trzygodzinna | Konkretnie sprawdzić miarodajny profil zawodu przy redukcji etatu | Konkretnie sprawdzić pracę w niepełnym wymiarze i sytuację opiekuńczą |
| Świadczenie AU | Przewidziane opcjonalnie | Dostępny wariant AU | Opcjonalna ochrona AU w §§ 6 do 8 |
| Szczególna mocna strona | Pomost płatniczy i weryfikacja pracy w niepełnym wymiarze | Umowna struktura na wypadek przerwy i reaktywacji | Modułowe świadczenia dodatkowe |
Co pokazuje spojrzenie na cały rynek?
Poza trzema liniami taryfowymi przeanalizowaliśmy rynek. Rating MORGEN & MORGEN 2026 ocenia 636 taryf i kombinacji taryf 59 towarzystw i osobno wykazuje wariant taryfy. Właśnie dlatego oddzielamy ranking towarzystw od ratingu taryf:
- Wskaźniki wypłat i sporów sądowych odnoszą się do portfela ubezpieczyciela i mogą obejmować kilka generacji taryf oraz umowy SBU i BUZ.
- Warunki ocenia się natomiast na poziomie taryfy – potrzebne są do tego nazwa taryfy, wariant taryfy i wersja warunków.
- Dobra pozycja towarzystwa nie oznacza, że każda taryfa tego ubezpieczyciela ma tę samą jakość.
W grupie z najmniej rzucającymi się w oczy wskaźnikami znajdują się na przykład HDI (EGO Top), DBV, Gothaer (SBU Premium), R+V (wariant classic), Deutsche Ärzteversicherung, Alte Leipziger (BV10), Nürnberger i Swiss Life (BU Flex 4U plus). Kolejne towarzystwa z zasadniczo niebudzącymi zastrzeżeń wskaźnikami to m.in. Allianz, Debeka, ERGO, Stuttgarter, Dialog, LV 1871 (Golden BU) i Zurich. Tam, gdzie aktualnego wariantu taryfy nie dało się jednoznacznie udokumentować na podstawie publicznie dostępnych źródeł, celowo go nie szacowaliśmy, lecz oznaczyliśmy jako „do udokumentowania”.
Twoja lista kontrolna przed decyzją
- Zapisać w ofercie dokładną nazwę taryfy, uwzględnione opcje i wersję warunków.
- Urlop rodzicielski: udokumentować początek, maksymalny i minimalny czas trwania oraz wymagane dokumenty.
- Rozróżnić rodzaj odciążenia: obniżenie składki, odroczenie płatności lub zwolnienie z opłacania składek.
- Uzyskać pisemne potwierdzenie wysokości ochrony BU w fazie odciążenia.
- Przywrócenie ochrony: sprawdzić termin, ocenę ryzyka, dopłatę składek i wysokość świadczenia.
- Opcje podwyższenia ochrony: sprawdzić zdarzenia, granice wieku, terminy, minimalne i maksymalne podwyższenia.
- Gwarancja kariery: sprawdzić próg dochodu, częstotliwość, łączny górny limit i regulację dla osób samozatrudnionych.
- Praca w niepełnym wymiarze: sprawdzić tygodniowy wymiar godzin, dzienną wydolność i miarodajny profil zawodu.
- Moduł AU: sprawdzić dokumentację, minimalny czas trwania, początek świadczenia, maksymalny czas trwania i relację do wniosku BU.
- Uwzględnić wyłączenia przy przyjęciu, zwyżki i indywidualne klauzule z polisy.
Nasza perspektywa jako brokera ubezpieczeniowego
Niewiele sobie robimy z rankingów, które sprowadzają wszystko do jednej liczby. Dla nas decydujące jest to, czy twoja umowa sprawdzi się wtedy, gdy twoje życie się zmieni: dziecko, praca w niepełnym wymiarze, zmiana pracy, skok wynagrodzenia lub finansowo trudny okres. Właśnie tam o wszystkim decydują klauzule dotyczące urlopu rodzicielskiego, przywrócenia ochrony, opcji podwyższenia i pracy w niepełnym wymiarze – a nie wskaźnik z przeszłości.
Dlatego z naszego punktu widzenia:
- Jeśli chcesz mieć jasno uporządkowaną w warunkach regulację dotyczącą urlopu rodzicielskiego i przywrócenia ochrony, szczególnie istotna jest HDI EGO Top.
- Jeśli chcesz udokumentowanego pomostu płatniczego z obniżoną składką i szczególnej weryfikacji pracy w niepełnym wymiarze, szczególnie interesująca jest Swiss Life SBU plus.
- Jeśli chcesz łączyć moduły – BU, Prestige i AU –, szczególnie warto sprawdzić die Bayerische BU Protect Prestige + AU.
Wszystkie trzy należą do ścisłego wyboru, ale z różnych powodów. Ostateczna decyzja zależy od twojego zawodu, dochodu, pożądanej wysokości renty, stanu zdrowia, planów rodzinnych i indywidualnego kompletu warunków. A jeśli kiedyś zrobi się poważnie, towarzyszymy ci w przypadku szkody – od opisu czynności zawodowych po komunikację z ubezpieczycielem.
Najczęstsze pytania o ubezpieczenie na wypadek niezdolności do pracy w zawodzie
Kiedy jest dobry moment na zawarcie ubezpieczenia na wypadek niezdolności do pracy w zawodzie?
Wczesne zawarcie umowy może być korzystne, ponieważ wiek, zawód i stan zdrowia wpływają na przyjęcie do ubezpieczenia i wysokość składki. To, czy i jaka ochrona ma sens, zależy jednak od twojej sytuacji osobistej, twoich potrzeb i warunków konkretnej taryfy.
Jak wysoka powinna być moja renta BU?
Odpowiedniej wysokości nie da się ustalić ogólnie. Punktem wyjścia są twój dochód rozporządzalny, bieżące wydatki, istniejące uprawnienia oraz odpowiedni margines na zabezpieczenie przyszłości i wzrost cen. Dodatkowo u ubezpieczycieli obowiązują indywidualne limity przyjęcia i górne limity.
Czy mogę dostać ubezpieczenie na wypadek niezdolności do pracy w zawodzie mimo wcześniejszych chorób?
Wcześniejsze choroby nie prowadzą automatycznie do odmowy. Ubezpieczyciele mogą je jednak różnie oceniać i przyjąć wniosek na standardowych warunkach, zaproponować ochronę ze zwyżką lub wyłączeniem, odroczyć decyzję albo odmówić. Starannie przygotowane wstępne zapytanie o ryzyko może pomóc wyjaśnić możliwe warunki przed złożeniem wiążącego wniosku. Nie może ono zagwarantować określonej decyzji o przyjęciu.
Jaka jest różnica między niezdolnością do pracy w zawodzie a ograniczeniem zdolności do zarobkowania?
Prywatne ubezpieczenie na wypadek niezdolności do pracy w zawodzie co do zasady odnosi się do ostatnio wykonywanej pracy zawodowej i uzgodnionych warunków umowy. Ustawowa renta z tytułu ograniczenia zdolności do zarobkowania (Erwerbsminderungsrente) zależy natomiast przede wszystkim od tego, ile godzin przy spełnieniu ustawowych przesłanek możesz jeszcze pracować na ogólnym rynku pracy. To, czy i w jakiej wysokości istnieje roszczenie, jest każdorazowo badane odrębnie.
Czy mogę później podwyższyć lub dostosować swoją ochronę BU?
Wiele taryf przewiduje opcje podwyższenia ochrony lub opcje kariery, na przykład przy podwyżce wynagrodzenia, ślubie, narodzinach dziecka lub zakupie nieruchomości. Zdarzenia, terminy, granice wieku, kwoty maksymalne i ewentualna ponowna ocena ryzyka różnią się w zależności od umowy. Decydujące są więc warunki twojej konkretnej taryfy.
Źródła
- Swiss Life: Ogólne warunki SBU / SBU plus, wersja 01/2025 (AVB_EV_SBU_2025_01); najważniejsze cechy produktu oraz informacja o produkcie BUprotect.
- HDI: Warunki ubezpieczenia EGO Top, wersja 07/2025 (AVB_HBV26_250701); przegląd produktu HDI EGO Top.
- die Bayerische: Warunki BU Protect, wersja 09/2025 (warunki 26L07); informacja oferenta dotycząca opcji podwyższenia ochrony.
- MORGEN & MORGEN: Rating i przegląd rynku ubezpieczeń na wypadek niezdolności do pracy w zawodzie 2026.
- Objaśnienia dotyczące obliczania i ograniczeń wskaźników wypłat i sporów sądowych; uzupełniające źródła wtórne do oceny poszczególnych regulacji OWU.
Informacja prawna i redakcyjna: Ten artykuł służy ogólnej informacji i nie zastępuje indywidualnego doradztwa ubezpieczeniowego ani prawnego. Decydujące są wyłącznie wniosek, polisa, indywidualne klauzule i pełne warunki konkretnej umowy. Informacje o produktach nie mogą zastąpić warunków ubezpieczenia. Przedstawione wagi są redakcyjną metodą oceny i nie stanowią części umów ubezpieczenia.
👉 Chcesz wiedzieć, która taryfa BU do ciebie pasuje? Po prostu skontaktuj się z nami – kliknij Poproś o doradztwo