
Berufsunfähigkeitsversicherung im Vergleich: Warum Bedingungen wichtiger sind als Quoten
Sterne, Prozentwerte und Ranglisten sehen gut aus – entscheidend ist am Ende aber dein Vertrag. Wir haben drei starke Tariflinien und den BU-Markt 2026 ausgewertet und erklären dir hier in einfacher Sprache, worauf es wirklich ankommt.
Das Wichtigste in Kürze
- Eine Leistungs- oder Prozessquote gibt Orientierung, entscheidet aber nicht über deinen Anspruch.
- Maßgeblich ist immer der konkrete Tarif mit seinem Bedingungsstand – nicht der Name der Gesellschaft.
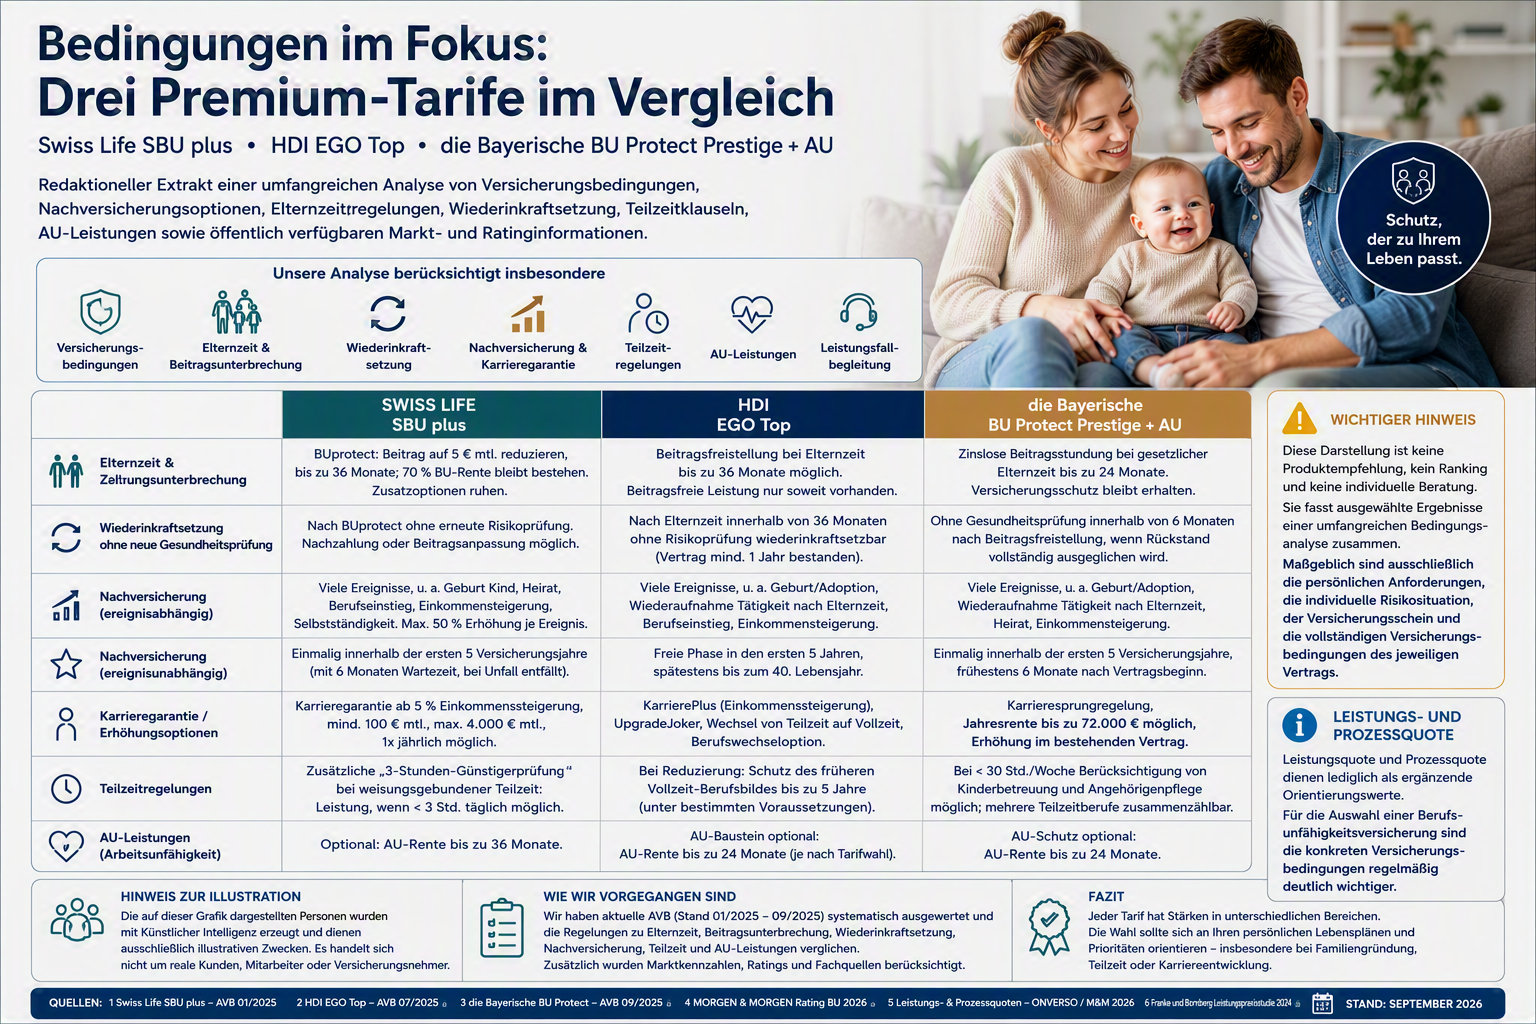
- Im Premiumsegment zeigen Swiss Life SBU plus, HDI EGO Top und die Bayerische BU Protect Prestige + AU unterschiedliche Stärken bei Elternzeit, Wiederinkraftsetzung, Nachversicherung, Teilzeit und Arbeitsunfähigkeit.
- Einen pauschalen Gesamtsieger gibt es nicht. Es gibt nur den Tarif, der zu deinem Leben passt.
Vier Begriffe, die du kennen solltest
- Leistungsquote: Anteil der anerkannten BU-Leistungsanträge in einer Auswertung. Sie blickt zurück und hängt vom Bestand und von der Fallstruktur ab.
- Prozessquote: Anteil gerichtlicher Auseinandersetzungen. Je nach Berechnungsmethode, Bezugsgröße und Umgang mit Vergleichen kommen unterschiedliche Werte heraus.
- Leistungsfallbegleitung: die fachliche Unterstützung im Ernstfall – Tätigkeitsbeschreibung, medizinische Nachweise, Fristen, Kommunikation.
- Versicherungsbedingungen: die vertragliche Grundlage deines Anspruchs. Hier stehen BU-Definition, Verweisung, Prognosezeitraum, Nachprüfung, Mitwirkung, Teilzeit und Nachversicherung.
Warum die Bedingungen so wichtig sind
Die Bedingungen legen fest, wann Berufsunfähigkeit im Sinne deines Vertrags überhaupt vorliegt und welche Rechte und Pflichten gelten. Eine gute Quote der Gesellschaft kann eine schwache oder für dich unpassende Klausel nicht ausgleichen. Umgekehrt heißt eine auffällige Quote nicht automatisch, dass ein bestimmter Premiumtarif für dich ungeeignet ist.
Wichtig ist außerdem: Ein Versicherer führt oft mehrere Tarife und Bedingungsgenerationen gleichzeitig. Leistungs- und Prozessquoten sind Gesellschaftskennzahlen und gelten nicht für einen einzelnen Tarif. Deshalb haben wir Gesellschaftsebene und Tarifebene strikt getrennt und Tarifname, Tarifvariante und Bedingungsstand dokumentiert.
Die Leitfrage lautet deshalb nicht: Welcher Versicherer hat die schönste Quote? Sondern: Welcher konkrete Tarif passt mit seinen nachgewiesenen Bedingungen zu deiner beruflichen und familiären Lebensplanung?
So sind wir vorgegangen
- Leistungsquote und Prozessquote haben wir als rückblickende Gesellschaftskennzahlen eingeordnet.
- Danach haben wir die aktuellen Bedingungsstände der ausgewählten Tarife identifiziert.
- Verglichen haben wir vor allem familien- und karriererelevante Themen: Elternzeit, Beitragsentlastung, Wiederinkraftsetzung, Nachversicherung, Teilzeit und Leistung bei Arbeitsunfähigkeit (AU).
- Produktinformationen haben wir nur ergänzend verwendet. Maßgeblich bleiben das vollständige Bedingungswerk sowie Antrag, Versicherungsschein und individuelle Klauseln.
- Wo eine Regelung aus den öffentlich zugänglichen Passagen nicht zweifelsfrei hervorging, haben wir keine Leistung unterstellt.
Unsere Gewichtung
Für einen Vergleich mit Schwerpunkt auf Familienplanung, Teilzeit und Karriere haben wir tarifbezogene Regelungen deutlich höher gewichtet als historische Gesellschaftskennzahlen. Diese Gewichtung ist unsere redaktionelle Methode und kein Bestandteil der Versicherungsverträge.
| Kriterium | Gewicht |
|---|---|
| Grunddefinition, Verweisung und Nachprüfung | 20 % |
| Elternzeit, Zahlungspause und Wiederinkraftsetzung | 20 % |
| Nachversicherung und Karriereoptionen | 20 % |
| Teilzeit und maßgebliches Berufsbild | 15 % |
| AU-Leistung und Akuthilfen | 10 % |
| Leistungsfallprozess und Kompetenz | 8 % |
| Beitragsstabilität | 4 % |
| Leistungsquote | 2 % |
| Prozessquote | 1 % |
Die drei genauer untersuchten Tariflinien
Als Top-Produkte bezeichnen wir hier drei leistungsstarke Tariflinien, die wir wegen ihrer dokumentierten Produktmerkmale und ihrer Bedeutung für Familien- und Karrierefragen vertieft betrachtet haben. Daraus folgt kein pauschaler Testsieg.
1. Swiss Life SBU plus
Bedingungsstand 01/2025 (AVB_EV_SBU_2025_01). In ergänzenden Produktinformationen wird BUprotect als Zahlungsüberbrückung für bestimmte finanzielle Engpässe beschrieben – laut Produktinformation bis zu 36 Monate mit einem Beitrag von 5 Euro und 70 % der BU-Rente als Restschutz. Für die konkrete Nutzung und Dauer sind Angebot und Vertrag maßgeblich.
- Schwerpunkt: Beitragsentlastung mit definiertem Restschutz über BUprotect.
- Nachversicherung und Karriereoptionen sind zentrale Prüffelder; die Karrieregarantie ist laut Produktinformation bei Selbstständigen auf 20 % begrenzt, die Gesamtobergrenze liegt bei 4.000 Euro BU-Rente.
- Bei Teilzeit ist die dokumentierte Drei-Stunden-Günstigerprüfung besonders relevant: Wird der BU-Grad von 50 % nicht erreicht, wird zusätzlich geprüft, ob die Teilzeittätigkeit noch drei Stunden täglich möglich wäre.
- Ein optionaler AU-Schutz ist im Bedingungswerk vorgesehen (laut AVB-Auswertung bis zu 36 Monate).
2. HDI EGO Top
Bedingungsstand 07/2025 (AVB_HBV26_250701).
- Schwerpunkt: ausdrücklich strukturierte Regelungen zu Beitragsfreistellung und Wiederinkraftsetzung – Elternzeit ist in einem eigenen Paragraphen (§ 25) adressiert, die allgemeine Wiederinkraftsetzung in § 24.
- HDI nennt NVG Top, KarrierePlus, UpgradeJoker und eine Berufswechseloption als Produktmerkmale.
- Wie hoch der Schutz während einer Beitragsfreistellung ist, hängt von der vertraglich ausgewiesenen beitragsfreien Leistung ab.
- EGO Top ist mit Leistungen wegen Krankschreibung beziehungsweise Arbeitsunfähigkeit erhältlich; genannt werden außerdem ein vollständiger Verweisungsverzicht sowie Erste-Hilfe-Leistung bei Krebs.
3. die Bayerische BU Protect Prestige + AU
Bedingungswerk 26L07, Stand 09/2025. Es trennt Grundleistungen von optionalen Zusatzleistungen; AU-Schutz und Prestige-Schutz sind in eigenen Paragraphen geregelt. Bewertbar ist das nur, wenn beide Optionen in deinem Versicherungsschein tatsächlich eingeschlossen sind.
- Schwerpunkt: modulare Kombination aus BU Protect, optionalem Prestige-Schutz und optionalem AU-Schutz (§§ 6 bis 8).
- Ereignisbezogene und ereignisunabhängige Nachversicherung ohne erneute Gesundheitsfragen sind wichtige Bestandteile der Prüfung; geprüft wird die finanzielle Angemessenheit.
- Für Elternzeit, Stundung, Wiederinkraftsetzung und Teilzeit muss der konkrete Wortlaut des vollständigen Vertragssatzes herangezogen werden.
Die Schwerpunkte im Überblick
| Prüffeld | Swiss Life SBU plus | HDI EGO Top | die Bayerische BU Protect Prestige + AU |
|---|---|---|---|
| Elternzeit / Zahlungspause | BUprotect laut Produktinformation; Bedingungen des individuellen Vertrags beachten | Elternzeit in eigenem AVB-Paragraphen ausdrücklich adressiert | Konkrete Stundungs- oder Beitragsfreistellungsregel im Vertragssatz prüfen |
| Wiederinkraftsetzung | Regelungen bei Zahlungsschwierigkeiten und Vertragsänderungen prüfen | Eigener § 24 sowie Sonderregelung in § 25 | Frist, Nachzahlung und Risikoprüfung konkret prüfen |
| Nachversicherung | Ereignis- und Karriereoptionen | NVG Top und KarrierePlus | Ereignisbezogene und ereignisunabhängige Optionen |
| Teilzeit | Drei-Stunden-Günstigerprüfung dokumentiert | Maßgebliches Berufsbild bei Reduzierung konkret prüfen | Teilzeit und Betreuungssituation konkret prüfen |
| AU-Leistung | Optional vorgesehen | AU-Variante verfügbar | Optionaler AU-Schutz in §§ 6 bis 8 |
| Besondere Stärke | Zahlungsüberbrückung und Teilzeitprüfung | Vertragliche Struktur für Unterbrechung und Reaktivierung | Modulare Zusatzleistungen |
Was sagt der Blick auf den Gesamtmarkt?
Über die drei Tariflinien hinaus haben wir den Markt ausgewertet. Das Rating MORGEN & MORGEN 2026 bewertet 636 Tarife und Tarifkombinationen von 59 Gesellschaften und weist die Tarifvariante gesondert aus. Genau deshalb trennen wir Gesellschaftsranking und Tarifrating:
- Leistungs- und Prozessquote beziehen sich auf den Bestand eines Versicherers und können mehrere Tarifgenerationen sowie SBU- und BUZ-Verträge umfassen.
- Bedingungen werden dagegen auf Tarifebene bewertet – dafür braucht es Tarifname, Tarifvariante und Bedingungsstand.
- Ein guter Gesellschaftsrang bedeutet nicht, dass jeder Tarif dieses Versicherers dieselbe Qualität hat.
In der Gruppe mit den unauffälligsten Kennzahlen finden sich zum Beispiel HDI (EGO Top), DBV, Gothaer (SBU Premium), R+V (Variante classic), die Deutsche Ärzteversicherung, Alte Leipziger (BV10), Nürnberger und Swiss Life (BU Flex 4U plus). Weitere Gesellschaften mit grundsätzlich unauffälligen Kennzahlen sind unter anderem Allianz, Debeka, ERGO, Stuttgarter, Dialog, LV 1871 (Golden BU) und Zurich. Wo sich eine aktuelle Tarifvariante aus öffentlich zugänglichen Quellen nicht eindeutig belegen ließ, haben wir sie bewusst nicht geschätzt, sondern als „noch zu belegen“ gekennzeichnet.
Deine Prüfliste vor der Entscheidung
- Exakte Tarifbezeichnung, eingeschlossene Optionen und Bedingungsstand im Angebot festhalten.
- Elternzeit: Beginn, maximale und minimale Dauer sowie erforderliche Nachweise dokumentieren.
- Art der Entlastung unterscheiden: Beitragsreduzierung, Stundung oder Beitragsfreistellung.
- Höhe des BU-Schutzes während der Entlastungsphase schriftlich bestätigen lassen.
- Wiederinkraftsetzung: Frist, Risikoprüfung, Beitragsnachzahlung und Leistungshöhe prüfen.
- Nachversicherung: Ereignisse, Altersgrenzen, Fristen, Mindest- und Höchsterhöhungen prüfen.
- Karrieregarantie: Einkommensschwelle, Häufigkeit, Gesamtobergrenze und Selbstständigenregelung prüfen.
- Teilzeit: Wochenstunden, tägliche Leistungsfähigkeit und maßgebliches Berufsbild prüfen.
- AU-Baustein: Nachweis, Mindestdauer, Leistungsbeginn, Höchstdauer und Verhältnis zum BU-Antrag prüfen.
- Annahmeausschlüsse, Zuschläge und individuelle Klauseln aus dem Versicherungsschein einbeziehen.
Unser Blickwinkel als Versicherungsmakler
Wir halten wenig von Ranglisten, die alles auf eine Zahl verdichten. Entscheidend ist für uns, ob dein Vertrag dann trägt, wenn dein Leben sich ändert: Kind, Teilzeit, Jobwechsel, Gehaltssprung oder eine finanzielle Durststrecke. Genau dort entscheiden Klauseln über Elternzeit, Wiederinkraftsetzung, Nachversicherung und Teilzeit – und nicht eine Quote aus der Vergangenheit.
Deshalb gilt aus unserer Sicht:
- Willst du eine im Bedingungswerk klar strukturierte Elternzeit- und Wiederinkraftsetzungsregelung, ist HDI EGO Top besonders relevant.
- Willst du eine dokumentierte Zahlungsüberbrückung mit reduziertem Beitrag und eine besondere Teilzeitprüfung, ist Swiss Life SBU plus besonders interessant.
- Willst du modular kombinieren – BU, Prestige und AU –, ist die Bayerische BU Protect Prestige + AU besonders prüfenswert.
Alle drei gehören in die engere Auswahl, aber aus unterschiedlichen Gründen. Die endgültige Entscheidung hängt von deinem Beruf, deinem Einkommen, der gewünschten Rentenhöhe, deinem Gesundheitszustand, deiner Familienplanung und dem individuellen Bedingungssatz ab. Und wenn es einmal ernst wird, begleiten wir dich im Leistungsfall – von der Tätigkeitsbeschreibung bis zur Kommunikation mit dem Versicherer.
Häufige Fragen zur Berufsunfähigkeitsversicherung
Wann ist ein guter Zeitpunkt, eine Berufsunfähigkeitsversicherung abzuschließen?
Ein früher Abschluss kann vorteilhaft sein, weil Alter, Beruf und Gesundheitszustand die Annahme und den Beitrag beeinflussen. Ob und welcher Schutz sinnvoll ist, hängt jedoch von deiner persönlichen Situation, deinem Bedarf und den Bedingungen des konkreten Tarifs ab.
Wie hoch sollte meine BU-Rente sein?
Die passende Höhe lässt sich nicht pauschal festlegen. Ausgangspunkt sind dein verfügbares Einkommen, deine laufenden Ausgaben, bestehende Ansprüche sowie ein angemessener Spielraum für Vorsorge und Preissteigerungen. Zusätzlich gelten bei den Versicherern individuelle Annahme- und Höchstgrenzen.
Kann ich trotz Vorerkrankungen eine Berufsunfähigkeitsversicherung bekommen?
Vorerkrankungen führen nicht automatisch zu einer Ablehnung. Versicherer können sie jedoch unterschiedlich bewerten und einen Antrag regulär annehmen, mit Zuschlag oder Ausschluss anbieten, zurückstellen oder ablehnen. Eine sorgfältig vorbereitete Risikovoranfrage kann helfen, mögliche Konditionen vor einem verbindlichen Antrag zu klären. Eine bestimmte Annahme kann sie nicht garantieren.
Was ist der Unterschied zwischen Berufsunfähigkeit und Erwerbsminderung?
Eine private Berufsunfähigkeitsversicherung orientiert sich grundsätzlich an der zuletzt ausgeübten beruflichen Tätigkeit und den vereinbarten Vertragsbedingungen. Die gesetzliche Erwerbsminderungsrente richtet sich dagegen vor allem danach, wie viele Stunden du unter den gesetzlichen Voraussetzungen noch auf dem allgemeinen Arbeitsmarkt tätig sein kannst. Ob und in welcher Höhe ein Anspruch besteht, wird jeweils gesondert geprüft.
Kann ich meinen BU-Schutz später erhöhen oder anpassen?
Viele Tarife sehen Nachversicherungs- oder Karriereoptionen vor, zum Beispiel bei einer Gehaltserhöhung, Heirat, Geburt eines Kindes oder einem Immobilienkauf. Ereignisse, Fristen, Altersgrenzen, Höchstbeträge und eine mögliche erneute Risikoprüfung unterscheiden sich je nach Vertrag. Entscheidend sind deshalb die Bedingungen deines konkreten Tarifs.
Quellen
- Swiss Life: Allgemeine Bedingungen SBU / SBU plus, Stand 01/2025 (AVB_EV_SBU_2025_01); Produkthighlights sowie Produktinformation BUprotect.
- HDI: EGO Top Versicherungsbedingungen, Stand 07/2025 (AVB_HBV26_250701); HDI Produktübersicht EGO Top.
- die Bayerische: BU Protect Bedingungen, Stand 09/2025 (Bedingungswerk 26L07); Anbieterinformation zur Nachversicherung.
- MORGEN & MORGEN: Rating und Marktblick Berufsunfähigkeit 2026.
- Erläuterungen zu Berechnung und Grenzen von Leistungs- und Prozessquote; ergänzende Sekundärquellen zur Einordnung einzelner AVB-Regelungen.
Rechtlicher und redaktioneller Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Versicherungs- oder Rechtsberatung. Maßgeblich sind ausschließlich Antrag, Versicherungsschein, individuelle Klauseln und die vollständigen Bedingungen des konkreten Vertrags. Produktinformationen können Bedingungswerke nicht ersetzen. Die dargestellte Gewichtung ist eine redaktionelle Bewertungsmethodik und nicht Bestandteil der Versicherungsverträge.
👉 Du willst wissen, welcher BU-Tarif zu dir passt? Nimm einfach Kontakt mit uns auf – klicke auf Kostenlose Beratung