
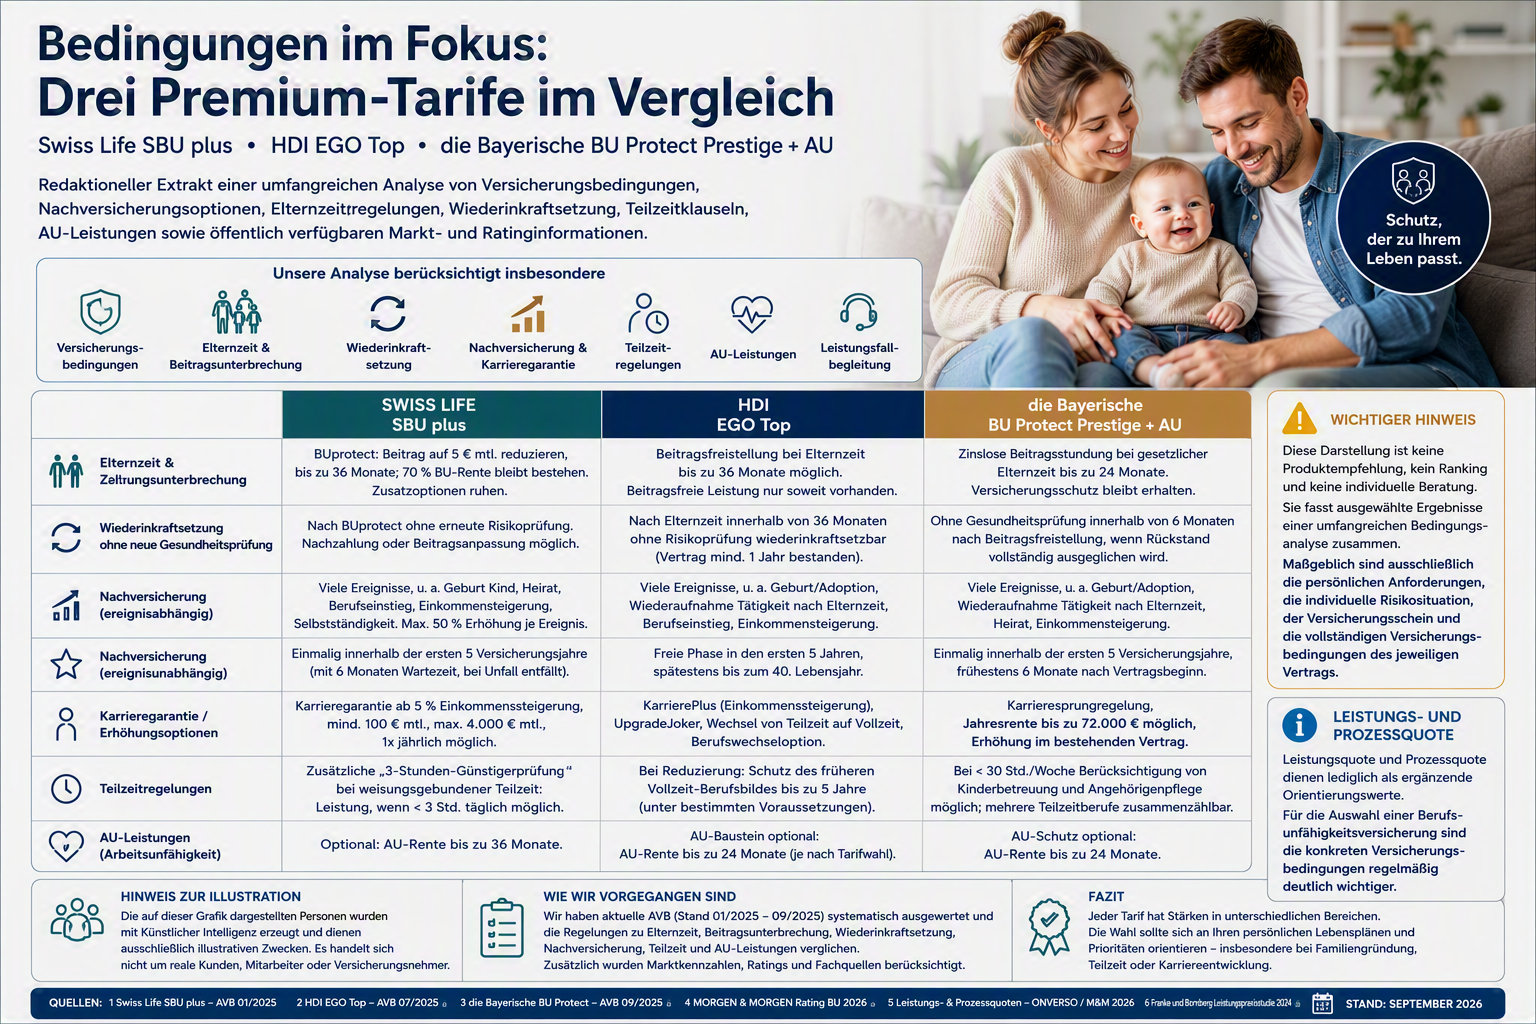
Mesleki iş göremezlik sigortası karşılaştırması: Koşullar neden oranlardan daha önemli
Yıldızlar, yüzdeler ve sıralamalar göze hoş görünür – ama sonuçta belirleyici olan senin sözleşmendir. Üç güçlü tarife serisini ve 2026 BU piyasasını inceledik; burada sana sade bir dille gerçekten neyin önemli olduğunu anlatıyoruz.
Kısaca en önemli noktalar
- Ödeme oranı ya da dava oranı yol gösterir, ancak senin hakkının olup olmadığını belirlemez.
- Belirleyici olan her zaman koşul sürümüyle birlikte somut tarifedir – şirketin adı değil.
- Premium segmentte Swiss Life SBU plus, HDI EGO Top ve die Bayerische BU Protect Prestige + AU; ebeveyn izni, sözleşmenin yeniden yürürlüğe konması, ek sigorta, yarı zamanlı çalışma ve iş göremezlik konularında farklı güçlü yönler gösteriyor.
- Genel bir şampiyon yok. Sadece senin hayatına uyan tarife var.
Bilmen gereken dört kavram
- Ödeme oranı (Leistungsquote): Bir değerlendirmede kabul edilen BU ödeme başvurularının payı. Geçmişe bakar ve portföye ve vaka yapısına bağlıdır.
- Dava oranı (Prozessquote): Mahkemeye taşınan uyuşmazlıkların payı. Hesaplama yöntemine, referans büyüklüğe ve sulhlerin nasıl ele alındığına göre farklı değerler ortaya çıkar.
- Hasar sürecinde destek: Zor durumda uzman desteği – iş tanımı, tıbbi belgeler, süreler, iletişim.
- Sigorta koşulları: Hakkının sözleşmesel temeli. BU tanımı, başka bir mesleğe yönlendirme (Verweisung), tahmin süresi, yeniden inceleme, katılım yükümlülüğü, yarı zamanlı çalışma ve ek sigorta burada yer alır.
Koşullar neden bu kadar önemli
Koşullar, sözleşmen anlamında mesleki iş göremezliğin ne zaman söz konusu olduğunu ve hangi hak ve yükümlülüklerin geçerli olduğunu belirler. Şirketin iyi bir oranı, zayıf ya da sana uymayan bir maddeyi telafi edemez. Tersine, göze çarpan bir oran, belirli bir premium tarifenin senin için uygun olmadığı anlamına otomatik olarak gelmez.
Ayrıca önemli olan şu: Bir sigorta şirketi çoğu zaman aynı anda birden fazla tarife ve koşul kuşağı sunar. Ödeme ve dava oranları şirket düzeyindeki göstergelerdir ve tek bir tarife için geçerli değildir. Bu yüzden şirket düzeyi ile tarife düzeyini kesin olarak ayırdık ve tarife adını, tarife varyantını ve koşul sürümünü kayıt altına aldık.
Bu yüzden asıl soru şu değil: Hangi sigortacının oranı en güzel? Asıl soru şu: Hangi somut tarife, belgelenmiş koşullarıyla senin mesleki ve ailevi yaşam planına uyuyor?
Nasıl ilerledik
- Ödeme oranını ve dava oranını geçmişe dönük şirket göstergeleri olarak değerlendirdik.
- Ardından seçilen tarifelerin güncel koşul sürümlerini belirledik.
- Özellikle aile ve kariyerle ilgili konuları karşılaştırdık: ebeveyn izni, prim yükünün hafifletilmesi, sözleşmenin yeniden yürürlüğe konması, ek sigorta, yarı zamanlı çalışma ve iş göremezlik (AU) halinde ödeme.
- Ürün bilgilerini yalnızca tamamlayıcı olarak kullandık. Belirleyici olan; eksiksiz koşul metni ile başvuru, poliçe ve bireysel maddelerdir.
- Kamuya açık bölümlerden bir düzenleme şüpheye yer bırakmayacak şekilde anlaşılamadığında, herhangi bir teminat varsaymadık.
Ağırlıklandırmamız
Aile planlaması, yarı zamanlı çalışma ve kariyere odaklanan bir karşılaştırma için tarifeye özgü düzenlemeleri geçmişe ait şirket göstergelerinden belirgin şekilde daha ağır tarttık. Bu ağırlıklandırma bizim editoryal yöntemimizdir ve sigorta sözleşmelerinin bir parçası değildir.
| Kriter | Ağırlık |
|---|---|
| Temel tanım, başka mesleğe yönlendirme ve yeniden inceleme | 20 % |
| Ebeveyn izni, ödeme arası ve yeniden yürürlüğe koyma | 20 % |
| Ek sigorta ve kariyer seçenekleri | 20 % |
| Yarı zamanlı çalışma ve esas alınan meslek tanımı | 15 % |
| AU ödemesi ve acil yardımlar | 10 % |
| Hasar süreci ve yetkinlik | 8 % |
| Prim istikrarı | 4 % |
| Ödeme oranı | 2 % |
| Dava oranı | 1 % |
Daha ayrıntılı incelenen üç tarife serisi
Burada en iyi ürünler olarak, belgelenmiş ürün özellikleri ve aile ile kariyer soruları açısından önemleri nedeniyle derinlemesine incelediğimiz üç güçlü tarife serisini kastediyoruz. Bundan genel bir test birinciliği sonucu çıkmaz.
1. Swiss Life SBU plus
Koşul sürümü 01/2025 (AVB_EV_SBU_2025_01). Tamamlayıcı ürün bilgilerinde BUprotect, belirli finansal darboğazlar için bir ödeme köprüsü olarak tanımlanıyor – ürün bilgisine göre 5 Euro prim ve kalan koruma olarak BU emekli maaşının %70'i ile 36 aya kadar. Somut kullanım ve süre için teklif ve sözleşme belirleyicidir.
- Odak noktası: BUprotect ile tanımlı kalan korumalı prim yükü hafifletmesi.
- Ek sigorta ve kariyer seçenekleri temel inceleme alanlarıdır; ürün bilgisine göre kariyer garantisi serbest çalışanlarda %20 ile sınırlıdır, toplam üst sınır 4.000 Euro BU aylığıdır.
- Yarı zamanlı çalışmada belgelenmiş üç saatlik lehe inceleme özellikle önemlidir: %50'lik BU derecesine ulaşılmazsa, yarı zamanlı işin günde üç saat hâlâ yapılıp yapılamayacağı ayrıca incelenir.
- Koşul metninde isteğe bağlı bir AU koruması öngörülmüştür (AVB değerlendirmesine göre 36 aya kadar).
2. HDI EGO Top
Koşul sürümü 07/2025 (AVB_HBV26_250701).
- Odak noktası: Primsiz hale getirme ve yeniden yürürlüğe koyma konusunda açıkça yapılandırılmış düzenlemeler – ebeveyn izni ayrı bir maddede (§ 25) ele alınıyor, genel yeniden yürürlüğe koyma ise § 24'te.
- HDI, ürün özellikleri olarak NVG Top, KarrierePlus, UpgradeJoker ve bir meslek değişikliği seçeneğini sayıyor.
- Primsiz dönemde korumanın ne kadar yüksek olduğu, sözleşmede belirtilen primsiz teminata bağlıdır.
- EGO Top, hastalık raporu ya da iş göremezlik nedeniyle ödemelerle birlikte sunulabiliyor; ayrıca başka mesleğe yönlendirmeden tamamen feragat ve kanserde ilk yardım ödemesi de belirtiliyor.
3. die Bayerische BU Protect Prestige + AU
Koşul metni 26L07, sürüm 09/2025. Temel teminatları isteğe bağlı ek teminatlardan ayırır; AU koruması ve Prestige koruması ayrı maddelerde düzenlenmiştir. Bu ancak her iki seçenek de poliçende gerçekten dahil edilmişse değerlendirilebilir.
- Odak noktası: BU Protect, isteğe bağlı Prestige koruması ve isteğe bağlı AU korumasından oluşan modüler kombinasyon (§§ 6 ila 8).
- Olaya bağlı ve olaydan bağımsız, yeniden sağlık soruları sorulmadan yapılan ek sigorta, incelemenin önemli unsurlarıdır; finansal uygunluk incelenir.
- Ebeveyn izni, prim ertelemesi, yeniden yürürlüğe koyma ve yarı zamanlı çalışma için eksiksiz sözleşme metninin somut ifadesine bakılmalıdır.
Odak noktalarına genel bakış
| İnceleme alanı | Swiss Life SBU plus | HDI EGO Top | die Bayerische BU Protect Prestige + AU |
|---|---|---|---|
| Ebeveyn izni / ödeme arası | Ürün bilgisine göre BUprotect; bireysel sözleşmenin koşullarına dikkat edilmeli | Ebeveyn izni ayrı bir AVB maddesinde açıkça ele alınıyor | Sözleşme metnindeki somut erteleme veya primsiz hale getirme kuralını incele |
| Yeniden yürürlüğe koyma | Ödeme güçlüklerinde ve sözleşme değişikliklerinde geçerli düzenlemeleri incele | Ayrı § 24 ve § 25'te özel düzenleme | Süre, geriye dönük ödeme ve risk incelemesini somut olarak incele |
| Ek sigorta | Olay ve kariyer seçenekleri | NVG Top ve KarrierePlus | Olaya bağlı ve olaydan bağımsız seçenekler |
| Yarı zamanlı çalışma | Üç saatlik lehe inceleme belgelenmiş | Çalışma süresi azaltıldığında esas alınan meslek tanımını somut olarak incele | Yarı zamanlı çalışmayı ve bakım durumunu somut olarak incele |
| AU ödemesi | İsteğe bağlı olarak öngörülmüş | AU varyantı mevcut | §§ 6 ila 8'de isteğe bağlı AU koruması |
| Özel güçlü yönü | Ödeme köprüsü ve yarı zamanlı çalışma incelemesi | Ara verme ve yeniden etkinleştirme için sözleşmesel yapı | Modüler ek teminatlar |
Genel piyasaya bakış ne gösteriyor?
Üç tarife serisinin ötesinde piyasayı da değerlendirdik. MORGEN & MORGEN 2026 derecelendirmesi 59 şirketin 636 tarifesini ve tarife kombinasyonunu değerlendiriyor ve tarife varyantını ayrıca gösteriyor. İşte tam da bu yüzden şirket sıralamasını ve tarife derecelendirmesini ayırıyoruz:
- Ödeme ve dava oranı bir sigortacının portföyüyle ilgilidir ve birden çok tarife kuşağını, ayrıca SBU ve BUZ sözleşmelerini kapsayabilir.
- Koşullar ise tarife düzeyinde değerlendirilir – bunun için tarife adı, tarife varyantı ve koşul sürümü gerekir.
- İyi bir şirket sıralaması, o sigortacının her tarifesinin aynı kalitede olduğu anlamına gelmez.
Göstergeleri en sorunsuz olan grupta örneğin HDI (EGO Top), DBV, Gothaer (SBU Premium), R+V (classic varyantı), Deutsche Ärzteversicherung, Alte Leipziger (BV10), Nürnberger ve Swiss Life (BU Flex 4U plus) yer alıyor. Göstergeleri genel olarak sorunsuz olan diğer şirketler arasında Allianz, Debeka, ERGO, Stuttgarter, Dialog, LV 1871 (Golden BU) ve Zurich bulunuyor. Güncel bir tarife varyantı kamuya açık kaynaklardan açıkça belgelenemediğinde, bunu bilerek tahmin etmedik ve „henüz belgelenmesi gerekiyor“ olarak işaretledik.
Karar vermeden önce kontrol listen
- Teklifte tam tarife adını, dahil edilen seçenekleri ve koşul sürümünü kayda geçir.
- Ebeveyn izni: Başlangıcı, azami ve asgari süreyi ve gerekli belgeleri kayıt altına al.
- Hafifletmenin türünü ayırt et: prim indirimi, prim ertelemesi ya da primsiz hale getirme.
- Hafifletme döneminde BU korumasının tutarını yazılı olarak teyit ettir.
- Yeniden yürürlüğe koyma: süreyi, risk incelemesini, geriye dönük prim ödemesini ve teminat tutarını incele.
- Ek sigorta: olayları, yaş sınırlarını, süreleri, asgari ve azami artışları incele.
- Kariyer garantisi: gelir eşiğini, sıklığı, toplam üst sınırı ve serbest çalışanlara ilişkin düzenlemeyi incele.
- Yarı zamanlı çalışma: haftalık saatleri, günlük çalışabilme kapasitesini ve esas alınan meslek tanımını incele.
- AU modülü: belgeyi, asgari süreyi, ödemenin başlangıcını, azami süreyi ve BU başvurusuyla ilişkisini incele.
- Poliçedeki kabul istisnalarını, ek primleri ve bireysel maddeleri de hesaba kat.
Sigorta brokeri olarak bakış açımız
Her şeyi tek bir sayıya indirgeyen sıralamalara pek değer vermiyoruz. Bizim için belirleyici olan, hayatın değiştiğinde sözleşmenin seni taşıyıp taşımadığıdır: çocuk, yarı zamanlı çalışma, iş değişikliği, maaş artışı ya da finansal açıdan zor bir dönem. Tam da burada ebeveyn izni, yeniden yürürlüğe koyma, ek sigorta ve yarı zamanlı çalışmaya ilişkin maddeler belirleyici olur – geçmişten gelen bir oran değil.
Bu yüzden bizim görüşümüze göre şu geçerli:
- Koşul metninde açıkça yapılandırılmış bir ebeveyn izni ve yeniden yürürlüğe koyma düzenlemesi istiyorsan, HDI EGO Top özellikle önemlidir.
- İndirimli primle belgelenmiş bir ödeme köprüsü ve özel bir yarı zamanlı çalışma incelemesi istiyorsan, Swiss Life SBU plus özellikle ilgi çekicidir.
- Modüler olarak birleştirmek istiyorsan – BU, Prestige ve AU –, die Bayerische BU Protect Prestige + AU özellikle incelenmeye değer.
Üçü de kısa listeye giriyor, ama farklı nedenlerle. Nihai karar; mesleğine, gelirine, istenen aylık tutarına, sağlık durumuna, aile planlamana ve bireysel koşul metnine bağlıdır. Ve iş ciddiye bindiğinde, hasar sürecinde sana eşlik ediyoruz – iş tanımından sigortacıyla iletişime kadar.
Mesleki iş göremezlik sigortası hakkında sık sorulan sorular
Mesleki iş göremezlik sigortası yaptırmak için ne zaman iyi bir zamandır?
Erken yaptırmak avantajlı olabilir, çünkü yaş, meslek ve sağlık durumu kabulü ve primi etkiler. Ancak bir korumanın anlamlı olup olmadığı ve hangisinin uygun olduğu, kişisel durumuna, ihtiyacına ve somut tarifenin koşullarına bağlıdır.
BU aylığım ne kadar olmalı?
Uygun tutar genel olarak belirlenemez. Çıkış noktası; kullanılabilir gelirin, düzenli giderlerin, mevcut hakların ve birikim ile fiyat artışları için makul bir paydır. Ayrıca sigortacılarda bireysel kabul ve üst sınırlar geçerlidir.
Önceden var olan hastalıklarıma rağmen mesleki iş göremezlik sigortası yaptırabilir miyim?
Önceden var olan hastalıklar otomatik olarak reddedilme anlamına gelmez. Ancak sigortacılar bunları farklı değerlendirebilir ve bir başvuruyu normal şekilde kabul edebilir, ek prim veya istisna ile teklif edebilir, erteleyebilir ya da reddedebilir. Özenle hazırlanmış bir ön risk sorgusu, bağlayıcı bir başvurudan önce olası koşulları netleştirmeye yardımcı olabilir. Belirli bir kabulü garanti edemez.
Mesleki iş göremezlik ile çalışma gücü kaybı (Erwerbsminderung) arasındaki fark nedir?
Özel bir mesleki iş göremezlik sigortası esas olarak en son yapılan mesleki faaliyete ve kararlaştırılan sözleşme koşullarına göre belirlenir. Yasal çalışma gücü kaybı aylığı ise daha çok, yasal koşullar altında genel iş piyasasında günde kaç saat daha çalışabildiğine bağlıdır. Bir hakkın olup olmadığı ve hangi tutarda olduğu her biri için ayrı ayrı incelenir.
BU korumamı daha sonra artırabilir veya uyarlayabilir miyim?
Birçok tarife, örneğin maaş artışı, evlilik, çocuk doğumu ya da gayrimenkul alımı durumunda ek sigorta veya kariyer seçenekleri öngörür. Olaylar, süreler, yaş sınırları, azami tutarlar ve olası yeni bir risk incelemesi sözleşmeye göre farklılık gösterir. Bu yüzden belirleyici olan somut tarifenin koşullarıdır.
Kaynaklar
- Swiss Life: Genel Koşullar SBU / SBU plus, sürüm 01/2025 (AVB_EV_SBU_2025_01); ürün öne çıkanları ve BUprotect ürün bilgisi.
- HDI: EGO Top sigorta koşulları, sürüm 07/2025 (AVB_HBV26_250701); HDI EGO Top ürün özeti.
- die Bayerische: BU Protect koşulları, sürüm 09/2025 (koşul metni 26L07); ek sigortaya ilişkin sağlayıcı bilgisi.
- MORGEN & MORGEN: Derecelendirme ve piyasa görünümü mesleki iş göremezlik 2026.
- Ödeme ve dava oranının hesaplanması ve sınırlarına ilişkin açıklamalar; tek tek AVB düzenlemelerinin değerlendirilmesi için tamamlayıcı ikincil kaynaklar.
Hukuki ve editoryal not: Bu yazı genel bilgilendirme amaçlıdır ve bireysel sigorta veya hukuki danışmanlığın yerini tutmaz. Belirleyici olan yalnızca başvuru, poliçe, bireysel maddeler ve somut sözleşmenin eksiksiz koşullarıdır. Ürün bilgileri koşul metinlerinin yerini tutamaz. Gösterilen ağırlıklandırma editoryal bir değerlendirme yöntemidir ve sigorta sözleşmelerinin bir parçası değildir.
👉 Hangi BU tarifesinin sana uyduğunu bilmek mi istiyorsun? Bizimle iletişime geç – Danışmanlık talep et butonuna tıkla