
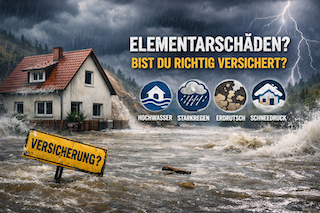
Ubezpieczenie budynku — szkody żywiołowe
(w najprawdziwszym tego słowa znaczeniu)Ulewy, powodzie i inne zjawiska naturalne zdarzają się w Niemczech coraz częściej. Przez to rosną też szkody — a wraz z nimi koszty dla ubezpieczycieli, ubezpieczonych i ostatecznie dla nas wszystkich. Dlatego obecnie intensywnie dyskutuje się o tym, jak w przyszłości zorganizować ochronę przed szkodami żywiołowymi tak, by była przystępna cenowo i sensowna dla wszystkich.
Co się za tym kryje?
Ochrona od szkód żywiołowych jest dziś najczęściej jedynie dodatkowym modułem ubezpieczenia budynku mieszkalnego. Dlatego wiele budynków w ogóle nie jest ubezpieczonych lub jest ubezpieczonych tylko w ograniczonym zakresie. Po większych zdarzeniach szkodowych często wkracza państwo z pomocą finansową — rozwiązanie, które na dłuższą metę nie jest naprawdę trwałe.
Jakie pomysły są obecnie dyskutowane?
W polityce i branży ubezpieczeniowej rozważane są przede wszystkim dwa podejścia: ✒Modele solidarnościowe, w których wszyscy właściciele wnoszą niewielką dodatkową składkę, aby także budynki w szczególnie zagrożonych lokalizacjach mogły być ubezpieczone po przystępnej cenie. ✒Rozwiązania regulacyjne, na przykład automatyczne włączenie ochrony od szkód żywiołowych z możliwością aktywnej rezygnacji ("Opt-Out") lub — rzadziej dyskutowane — ubezpieczenie obowiązkowe.
Wspólnym celem tych podejść jest uniknięcie gwałtownych skoków składek, szersze rozłożenie ryzyka i ogólne ustabilizowanie ochrony ubezpieczeniowej.
Co to oznacza dla twoich składek?
Niezależnie od decyzji politycznych już dziś obowiązuje: Częstsze szkody i rosnące koszty napraw prowadzą do dostosowania składek. Ten trend prawdopodobnie utrzyma się w długim okresie. Modele z elementami solidarnościowymi mają pomóc lepiej planować koszty i rozkładać je bardziej równomiernie.
Nasze podsumowanie dla ciebie:
Wystarczająca ochrona od szkód żywiołowych będzie w przyszłości coraz ważniejsza. Jednocześnie warto śledzić rozwój sytuacji i regularnie sprawdzać własną ochronę ubezpieczeniową — zarówno pod względem świadczeń, jak i składek.
Chętnie omówimy z tobą, ✒jak wygląda twoja obecna ochrona ubezpieczeniowa, ✒jakie ryzyka są dla ciebie istotne oraz ✒jak możesz się sensownie i przyszłościowo zabezpieczyć.
Odezwij się do nas w każdej chwili — nadal będziemy informować cię o ważnych zmianach.
tutaj dalsza lektura na ten ciekawy temat
przeczytaj też na versicherungsmagazin.de
przeczytaj też na mwu.sachsen-anhalt.de
przeczytaj też na vzbv.de
przeczytaj też na allianz.de
przeczytaj też na merkur.de
FAQ – szkody żywiołowe & ochrona ubezpieczeniowa
Czym właściwie są szkody żywiołowe?
Chodzi o szkody spowodowane zjawiskami naturalnymi – na przykład powodzią, ulewą, zalaniem, cofnięciem się wody w kanalizacji, osunięciem się ziemi, trzęsieniem ziemi, naciskiem śniegu lub lawinami. Ważne dla ciebie: te szkody nie są automatycznie objęte ubezpieczeniem budynku mieszkalnego.
Czy jestem automatycznie ubezpieczony od szkód żywiołowych?
Nie. Ochrona od szkód żywiołowych jest z reguły dodatkowym modułem, który musisz aktywnie dołączyć do ubezpieczenia. Dlatego wiele budynków nie jest obecnie w ogóle zabezpieczonych lub jest zabezpieczonych tylko częściowo..
Dlaczego składki za ochronę od szkód żywiołowych drożeją?
Ma to kilka przyczyn: ✒Nawałnice i ulewy występują częściej i są bardziej intensywne ✒Szkody stały się znacznie droższe z powodu wyższych kosztów budowy i materiałów ✒Ubezpieczyciele muszą tworzyć większe rezerwy, aby zabezpieczyć duże zdarzenia szkodowe ✒Te zmiany wpływają długoterminowo na składki.
Co oznacza „model solidarnościowy”?
W takich modelach wszyscy właściciele płaciliby niewielką dodatkową składkę, aby także budynki w szczególnie zagrożonych lokalizacjach pozostały ubezpieczone po przystępnej cenie. Celem jest sprawiedliwsze rozłożenie kosztów i uniknięcie skrajnych skoków składek dla poszczególnych osób.
Czy nadchodzi obowiązkowe ubezpieczenie od szkód żywiołowych?
Obecnie nie ma ubezpieczenia obowiązkowego. Politycznie dyskutuje się jednak o różnych rozwiązaniach – na przykład o automatycznej ochronie, z której musiałbyś aktywnie zrezygnować („Opt-Out”). Czy i kiedy coś się tu zmieni, jest na razie otwarte.
Co się stanie, jeśli nie mam ochrony od szkód żywiołowych?
Wtedy szkody spowodowane powodzią lub ulewą z reguły musisz pokryć sam. Pomoc państwa jest dobrowolna, niegwarantowana i nie zastępuje niezawodnej ochrony ubezpieczeniowej.
Czy potrzebuję ochrony od szkód żywiołowych również w rzekomo bezpiecznych okolicach?
Tak. Zwłaszcza ulewa może wystąpić wszędzie, także poza klasycznymi terenami zalewowymi. Wiele szkód powstaje obecnie właśnie tam, gdzie wcześniej nikt by się ich nie spodziewał.
Czy mogę sam coś zrobić, aby utrzymać składki pod kontrolą?
Tak, na przykład poprzez: ✒odpowiedni udział własny ✒działania zapobiegawcze, takie jak zawory przeciwzalewowe ✒regularne sprawdzanie twojej ochrony ubezpieczeniowej ✒terminowe dostosowania – nie dopiero po szkodzie
Nasza rekomendacja dla ciebie
Zalecamy ci regularne sprawdzanie ochrony ubezpieczeniowej: ✒Jakie konkretnie ryzyka dotyczą twojego budynku? ✒Czy ochrona od szkód żywiołowych jest już zawarta lub czy ma sens? ✒Czy twoja ochrona nadal pasuje do aktualnego rozwoju sytuacji?
Jak być na bieżąco?
Śledzimy dla ciebie zmiany na rynku i w polityce i poinformujemy cię, gdy tylko zmieni się coś ważnego. Jeśli masz pytania lub chcesz uzyskać osobistą ocenę, śmiało odezwij się do nas w każdej chwili.
ten tekst został przeczytany na stronach internetowych, a podsumowanie sporządzono przy pomocy AI (Copilot/ChatGPT)