
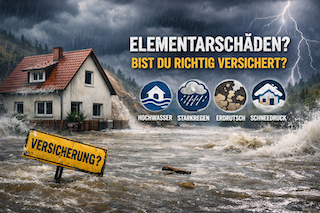
Gebäudeversicherung — Elementar
(im wahrsten Sinne des Wortes)Starkregen, Hochwasser und andere Naturereignisse kommen in Deutschland immer häufiger vor. Dadurch steigen auch die Schäden — und damit die Kosten für Versicherer, Versicherte und letztlich für uns alle. Deshalb wird aktuell intensiv darüber gesprochen, wie der Schutz vor Elementarschäden in Zukunft bezahlbar und für alle sinnvoll organisiert werden kann.
Was steckt dahinter?
Der Elementarschutz ist heute meist nur ein zusätzlicher Baustein zur Wohngebäudeversicherung. Viele Gebäude sind deshalb gar nicht oder nur eingeschränkt versichert. Nach größeren Schadensereignissen springt oft der Staat mit Hilfszahlungen ein — eine Lösung, die auf Dauer nicht wirklich tragfähig ist.
Welche Ideen werden aktuell diskutiert?
In Politik und Versicherungswirtschaft stehen vor allem zwei Ansätze im Raum: ✒Solidarische Modelle, bei denen alle Eigentümer einen kleinen zusätzlichen Beitrag leisten, damit auch Gebäude in besonders gefährdeten Lagen bezahlbar versichert werden können. ✒Regulatorische Lösungen, zum Beispiel eine automatische Einbeziehung des Elementarschutzes mit der Möglichkeit, diesen aktiv abzuwählen ("Opt-Out") oder — eher selten diskutiert — eine Pflichtabsicherung.
Das gemeinsame Ziel dieser Ansätze ist es, starke Beitragssprünge zu vermeiden, Risiken breiter zu verteilen und den Versicherungsschutz insgesamt stabiler zu machen.
Was bedeutet das für deine Beiträge?
Unabhängig von politischen Entscheidungen gilt schon heute: Häufigere Schäden und steigende Reparaturkosten führen zu Beitragsanpassungen. Dieser Trend dürfte sich langfristig fortsetzen. Modelle mit solidarischen Elementen sollen helfen, die Kosten besser planbar und gleichmäßiger zu verteilen.
Unser Fazit für dich:
Ein ausreichender Elementarschutz wird künftig immer wichtiger. Gleichzeitig lohnt es sich, die Entwicklung im Blick zu behalten und den eigenen Versicherungsschutz regelmäßig zu überprüfen — sowohl bei den Leistungen als auch bei den Beiträgen.
Gerne besprechen wir mit dir, ✒wie dein aktueller Versicherungsschutz aussieht, ✒welche Risiken für dich relevant sind und ✒wie du dich sinnvoll und zukunftssicher aufstellen kannst.
Sprich uns jederzeit an — wir halten dich auch weiterhin über wichtige Entwicklungen auf dem Laufenden.
hier noch weiterführende Lektüre zu diesem spannenden Thema
lese auch auf versicherungsmagazin.de
lese auch auf mwu.sachsen-anhalt.de
lese auch auf vzbv.de
lese auch auf allianz.de
lese auch auf merkur.de
FAQ – Elementarschäden & Versicherungsschutz
Was sind eigentlich Elementarschäden?
Damit sind Schäden gemeint, die durch Naturereignisse entstehen – zum Beispiel Hochwasser, Starkregen, Überschwemmung, Rückstau, Erdrutsch, Erdbeben, Schneedruck oder Lawinen. Wichtig für dich: Diese Schäden sind nicht automatisch in der Wohngebäudeversicherung enthalten.
Bin ich automatisch gegen Elementarschäden versichert?
Nein. Der Elementarschutz ist in der Regel ein zusätzlicher Baustein, den du aktiv mitversichern musst. Viele Gebäude sind deshalb aktuell gar nicht oder nur teilweise abgesichert..
Warum werden die Beiträge für Elementarschutz teurer?
Das hat mehrere Gründe: ✒Unwetter und Starkregen treten häufiger und intensiver auf ✒Schäden sind durch höhere Bau- und Materialkosten deutlich teurer geworden ✒Versicherer müssen mehr Rücklagen bilden, um große Schadensereignisse abzusichern ✒Diese Entwicklungen wirken sich langfristig auf die Beiträge aus.
Was ist mit einem „solidarischen Modell“ gemeint?
Bei solchen Modellen würden alle Eigentümer einen kleinen Zusatzbeitrag zahlen, damit auch Gebäude in besonders gefährdeten Lagen bezahlbar versichert bleiben. Ziel ist es, die Kosten fairer zu verteilen und extreme Beitragssprünge für einzelne zu vermeiden.
Kommt eine Pflichtversicherung für Elementarschäden?
Aktuell gibt es keine Pflichtversicherung. Es wird aber politisch über verschiedene Lösungen diskutiert – zum Beispiel eine automatische Absicherung, die du aktiv abwählen müsstest („Opt-Out“). Ob und wann sich hier etwas ändert, ist derzeit noch offen.
Was passiert, wenn ich keinen Elementarschutz habe?
Dann musst du Schäden durch Hochwasser oder Starkregen in der Regel selbst bezahlen. Staatliche Hilfen sind freiwillig, nicht garantiert und ersetzen keinen verlässlichen Versicherungsschutz.
Brauche ich Elementarschutz auch in vermeintlich sicheren Gegenden?
Ja. Gerade Starkregen kann überall auftreten, auch außerhalb klassischer Hochwassergebiete. Viele Schäden entstehen inzwischen genau dort, wo man sie vorher nicht erwartet hätte.
Kann ich selbst etwas tun, um die Beiträge im Griff zu behalten?
Ja, zum Beispiel durch: ✒eine passende Selbstbeteiligung ✒vorbeugende Maßnahmen wie Rückstauklappen ✒regelmäßige Überprüfung deines Versicherungsschutzes ✒rechtzeitige Anpassungen – nicht erst nach einem Schaden
Unsere Empfehlung für dich
Wir empfehlen dir, deinen Versicherungsschutz regelmäßig zu prüfen: ✒Welche Risiken gibt es bei deinem Gebäude konkret? ✒Ist Elementarschutz bereits enthalten oder sinnvoll? ✒Passt dein Schutz noch zur aktuellen Entwicklung?
Wie bleibst du auf dem Laufenden?
Wir behalten die Entwicklungen am Markt und in der Politik für dich im Blick und informieren dich, sobald sich etwas Wichtiges ändert. Wen Fragen hast oder eine persönliche Einschätzung möchtest, melde dich jederzeit gerne bei uns.
dieser Text wurde auf Online Seiten gelesen und mit KI zeine Zusammenfassung erstellt (Copilot/ChatGPT)