
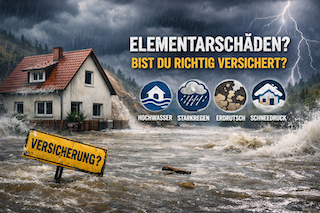
Страхование здания — стихийные бедствия
(в самом прямом смысле слова)Ливни, наводнения и другие природные явления в Германии случаются всё чаще. Из-за этого растут и убытки — а вместе с ними расходы страховщиков, застрахованных и в конечном счёте всех нас. Поэтому сейчас активно обсуждается, как в будущем организовать защиту от ущерба от стихийных бедствий так, чтобы она была доступной по цене и разумной для всех.
Что за этим стоит?
Сегодня защита от стихийных бедствий, как правило, лишь дополнительный модуль к страхованию жилого здания. Поэтому многие здания вообще не застрахованы или застрахованы лишь частично. После крупных стихийных событий государство часто приходит на помощь с компенсационными выплатами — решение, которое в долгосрочной перспективе не является по-настоящему устойчивым.
Какие идеи сейчас обсуждаются?
В политике и страховой отрасли обсуждаются прежде всего два подхода: ✒Солидарные модели, при которых все собственники вносят небольшой дополнительный взнос, чтобы и здания в особо опасных местах можно было застраховать по доступной цене. ✒Регуляторные решения, например автоматическое включение защиты от стихийных бедствий с возможностью активно от неё отказаться («Opt-Out») или — что обсуждается реже — обязательное страхование.
Общая цель этих подходов — избежать резких скачков взносов, шире распределить риски и сделать страховую защиту в целом более стабильной.
Что это означает для ваших взносов?
Независимо от политических решений уже сегодня действует следующее: Более частые убытки и растущие расходы на ремонт приводят к корректировке взносов. Эта тенденция, вероятно, сохранится и в долгосрочной перспективе. Модели с солидарными элементами должны помочь сделать расходы более предсказуемыми и распределить их равномернее.
Наш вывод для вас:
Достаточная защита от стихийных бедствий в будущем будет становиться всё важнее. При этом стоит следить за развитием событий и регулярно проверять собственную страховую защиту — как по объёму покрытия, так и по взносам.
Мы охотно обсудим с вами, ✒как выглядит ваша текущая страховая защита, ✒какие риски для вас актуальны и ✒как вы можете выстроить разумную и надёжную на будущее защиту.
Обращайтесь к нам в любое время — мы и дальше будем держать вас в курсе важных изменений.
здесь ещё литература по этой интересной теме
читайте также на versicherungsmagazin.de
читайте также на mwu.sachsen-anhalt.de
читайте также на vzbv.de
читайте также на allianz.de
читайте также на merkur.de
FAQ – ущерб от стихийных бедствий и страховая защита
Что такое ущерб от стихийных бедствий?
Имеются в виду убытки, возникающие из-за природных явлений – например, паводка, ливня, затопления, обратного подпора воды в канализации, оползня, землетрясения, снеговой нагрузки или лавин. Важно для вас: эти убытки не включаются автоматически в страхование жилого здания.
Застрахован ли я автоматически от стихийных бедствий?
Нет. Защита от стихийных бедствий, как правило, является дополнительным модулем, который вы должны активно включить в страховку. Поэтому многие здания сейчас вообще не застрахованы или застрахованы лишь частично..
Почему взносы за защиту от стихийных бедствий растут?
Для этого есть несколько причин: ✒Непогода и ливни случаются чаще и интенсивнее ✒Из-за роста стоимости строительства и материалов убытки стали значительно дороже ✒Страховщикам приходится формировать больше резервов, чтобы покрывать крупные стихийные события ✒Эти изменения в долгосрочной перспективе влияют на взносы.
Что понимается под «солидарной моделью»?
При таких моделях все собственники платили бы небольшой дополнительный взнос, чтобы и здания в особо опасных местах оставались застрахованными по доступной цене. Цель — справедливее распределить расходы и избежать резких скачков взносов для отдельных лиц.
Будет ли введено обязательное страхование от стихийных бедствий?
Сейчас обязательного страхования нет. Однако в политике обсуждаются различные решения – например, автоматическая защита, от которой вам пришлось бы активно отказаться («Opt-Out»). Изменится ли здесь что-то и когда, пока остаётся открытым.
Что будет, если у меня нет защиты от стихийных бедствий?
Тогда ущерб от паводка или ливня вам, как правило, придётся оплатить самостоятельно. Государственная помощь добровольна, не гарантирована и не заменяет надёжную страховую защиту.
Нужна ли защита от стихийных бедствий в якобы безопасных районах?
Да. Именно ливень может случиться где угодно, в том числе за пределами классических зон наводнений. Многие убытки сегодня возникают как раз там, где их раньше не ожидали.
Могу ли я сам что-то сделать, чтобы держать взносы под контролем?
Да, например: ✒подходящая франшиза ✒профилактические меры, такие как обратные клапаны ✒регулярная проверка вашей страховой защиты ✒своевременная корректировка – а не только после ущерба
Наша рекомендация для вас
Мы рекомендуем вам регулярно проверять свою страховую защиту: ✒Какие конкретные риски есть у вашего здания? ✒Включена ли уже защита от стихийных бедствий или имеет ли она смысл? ✒Соответствует ли ваша защита текущему развитию ситуации?
Как оставаться в курсе?
Мы следим для вас за развитием рынка и политики и сообщим вам, как только изменится что-то важное. Если у вас есть вопросы или вам нужна персональная оценка, обращайтесь к нам в любое время.
этот текст основан на материалах онлайн-ресурсов, краткое изложение создано с помощью ИИ (Copilot/ChatGPT)