
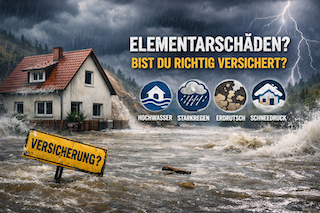
Bina sigortası — Doğal afetler (Elementar)
(kelimenin tam anlamıyla temel bir konu)Şiddetli yağış, sel ve diğer doğa olayları Almanya'da giderek daha sık yaşanıyor. Bu nedenle hasarlar da artıyor — ve bununla birlikte sigortacılar, sigortalılar ve sonuçta hepimiz için maliyetler de. Bu yüzden şu anda doğal afet hasarlarına (Elementarschäden) karşı korumanın gelecekte nasıl uygun fiyatlı ve herkes için anlamlı bir şekilde düzenlenebileceği yoğun biçimde tartışılıyor.
Bunun arkasında ne var?
Doğal afet koruması bugün çoğunlukla konut binası sigortasına yalnızca ek bir modül olarak eklenir. Bu yüzden birçok bina hiç sigortalı değil ya da sadece sınırlı ölçüde sigortalı. Büyük hasar olaylarının ardından çoğu zaman devlet yardım ödemeleriyle devreye giriyor — uzun vadede pek sürdürülebilir olmayan bir çözüm.
Şu anda hangi fikirler tartışılıyor?
Siyasette ve sigorta sektöründe özellikle iki yaklaşım gündemde: ✒Özellikle risk altındaki konumlardaki binaların da uygun fiyatla sigortalanabilmesi için tüm mülk sahiplerinin küçük bir ek prim ödediği dayanışma modelleri. ✒Düzenleyici çözümler; örneğin doğal afet korumasının otomatik olarak dahil edilmesi ve bunun aktif olarak hariç tutulabilmesi ("Opt-Out") ya da — daha nadir tartışılan — zorunlu bir sigorta.
Bu yaklaşımların ortak hedefi, sert prim artışlarını önlemek, riskleri daha geniş bir tabana yaymak ve sigorta korumasını genel olarak daha istikrarlı hale getirmektir.
Bu senin primlerin için ne anlama geliyor?
Siyasi kararlardan bağımsız olarak bugün zaten şu geçerli: Daha sık yaşanan hasarlar ve artan onarım maliyetleri prim ayarlamalarına yol açıyor. Bu eğilimin uzun vadede devam etmesi bekleniyor. Dayanışma unsurları içeren modeller, maliyetlerin daha iyi planlanabilir olmasına ve daha eşit dağıtılmasına yardımcı olmalı.
Senin için sonucumuz:
Yeterli bir doğal afet koruması gelecekte giderek daha önemli hale gelecek. Aynı zamanda gelişmeleri takip etmek ve kendi sigorta korumanı düzenli olarak gözden geçirmek faydalı — hem teminatlar hem de primler açısından.
Seninle memnuniyetle şunları konuşuruz: ✒mevcut sigorta korumanın nasıl göründüğünü, ✒senin için hangi risklerin önemli olduğunu ve ✒kendini nasıl anlamlı ve geleceğe dönük bir şekilde konumlandırabileceğini.
Bize istediğin zaman ulaşabilirsin — seni önemli gelişmeler hakkında bilgilendirmeye devam edeceğiz.
bu ilginç konuyla ilgili daha fazla okuma
versicherungsmagazin.de'de de oku
mwu.sachsen-anhalt.de'de de oku
vzbv.de'de de oku
allianz.de'de de oku
merkur.de'de de oku
SSS – Doğal afet hasarları & sigorta koruması
Doğal afet hasarları (Elementarschäden) aslında nedir?
Bununla doğa olaylarından kaynaklanan hasarlar kastediliyor – örneğin sel, şiddetli yağış, su baskını, kanalizasyon geri tepmesi, heyelan, deprem, kar yükü veya çığ. Senin için önemli olan: Bu hasarlar konut binası sigortasına otomatik olarak dahil değildir.
Doğal afet hasarlarına karşı otomatik olarak sigortalı mıyım?
Hayır. Doğal afet koruması genellikle aktif olarak ekletmen gereken ek bir modüldür. Bu yüzden birçok bina şu anda hiç ya da sadece kısmen güvence altında..
Doğal afet korumasının primleri neden pahalılaşıyor?
Bunun birkaç nedeni var: ✒Fırtınalar ve şiddetli yağışlar daha sık ve daha yoğun yaşanıyor ✒Daha yüksek inşaat ve malzeme maliyetleri nedeniyle hasarlar belirgin şekilde pahalılaştı ✒Sigortacılar büyük hasar olaylarını karşılayabilmek için daha fazla rezerv ayırmak zorunda ✒Bu gelişmeler uzun vadede primlere yansıyor.
„Dayanışma modeli“ ile ne kastediliyor?
Bu tür modellerde, özellikle risk altındaki konumlardaki binaların da uygun fiyatla sigortalı kalabilmesi için tüm mülk sahipleri küçük bir ek prim öder. Amaç, maliyetleri daha adil dağıtmak ve tek tek kişiler için aşırı prim artışlarını önlemektir.
Doğal afet hasarları için zorunlu sigorta gelecek mi?
Şu anda zorunlu bir sigorta yok. Ancak siyasette farklı çözümler tartışılıyor – örneğin aktif olarak hariç tutman gereken otomatik bir koruma („Opt-Out“). Burada bir şeyin değişip değişmeyeceği ve ne zaman değişeceği şu an için henüz belirsiz.
Doğal afet korumam yoksa ne olur?
Bu durumda sel veya şiddetli yağıştan kaynaklanan hasarları genellikle kendin ödemek zorundasın. Devlet yardımları gönüllüdür, garanti edilmez ve güvenilir bir sigorta korumasının yerini tutmaz.
Görünüşte güvenli bölgelerde de doğal afet korumasına ihtiyacım var mı?
Evet. Özellikle şiddetli yağış her yerde görülebilir, klasik sel bölgelerinin dışında da. Birçok hasar artık tam da önceden beklenmeyen yerlerde meydana geliyor.
Primleri kontrol altında tutmak için kendim bir şey yapabilir miyim?
Evet, örneğin şunlarla: ✒uygun bir muafiyet (kendi katılım payı) ✒geri tepme klapeleri gibi önleyici tedbirler ✒sigorta korumanın düzenli olarak gözden geçirilmesi ✒zamanında yapılan uyarlamalar – hasardan sonra değil
Senin için önerimiz
Sigorta korumanı düzenli olarak gözden geçirmeni öneriyoruz: ✒Binan için somut olarak hangi riskler var? ✒Doğal afet koruması zaten dahil mi ya da anlamlı mı? ✒Korumanın güncel gelişmelere hâlâ uygun mu?
Gelişmelerden nasıl haberdar olursun?
Piyasadaki ve siyasetteki gelişmeleri senin için takip ediyor ve önemli bir değişiklik olur olmaz seni bilgilendiriyoruz. Soruların varsa ya da kişisel bir değerlendirme istiyorsan, bize istediğin zaman memnuniyetle ulaşabilirsin.
bu metin çevrimiçi sayfalarda okunmuş ve yapay zekâ ile bir özet oluşturulmuştur (Copilot/ChatGPT)