
🏠 Kötü gün geldiğinde: Ev eşyası sigortan seni neden yarı yolda bırakabilir
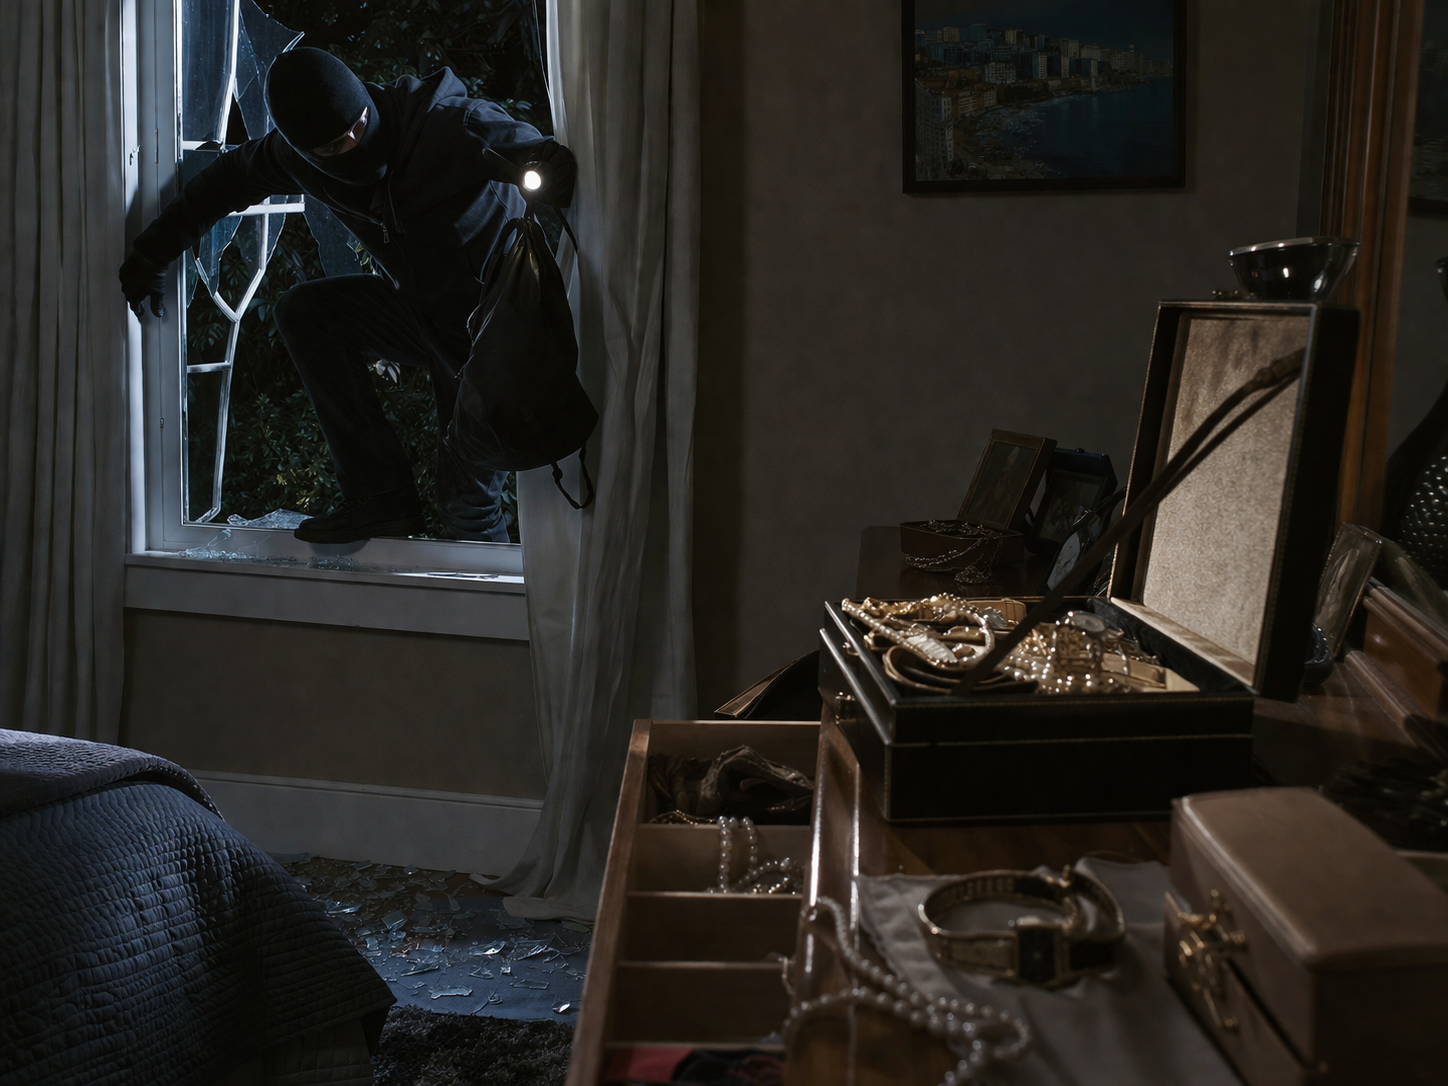
Bir su hasarı, bir hırsızlık ya da bir yangın – ve birden her şey yok olur. Mobilyalar, hatıralar, elektronik eşyalar. Geriye ev eşyası sigortasının hasarı karşılayacağı umudu kalır. Ama tam da burada çoğu zaman hafife alınan bir risk gizlidir: eksik sigorta.
Birçok kişi ev eşyalarını güvence altına alırken metrekare modeli denen yönteme güvenir. Basit bir hesap: yaşam alanı çarpı sabit tutar. Kulağa rahat geliyor – ama tam da bu rahatlık kötü bir günde pahalıya patlayabilir.
⚠️ Metrekare modelinin sorunu
Metrekare modeli uzun süre güvenli bir çözüm olarak satıldı. Ev eşyalarının değerinin çok düşük belirlenmesini önlemesi gerekiyordu. Ama bugün gerçek farklı görünüyor.
Yaşam tarzımız değişti:
- Yüksek değerli elektronik eşyalar gündelik hayatın parçası
- Tasarım mobilyalar ve kişiye özel döşeme artık nadir değil
- Ev ofisi donanımı hızla birkaç bin euroya mal olabilir
Metrekare başına sabit bir değer bu çeşitliliği pek yansıtamaz. Sonuç: Sigorta bedeli hasar durumunda çoğu zaman yetmez.
💔 Güvence güvencesizliğe dönüştüğünde
Evinin bir yangınla yok olduğunu düşün. Sigortalı olduğunu varsayıyorsun – ama sonra kötü sürpriz geliyor: Sigorta hasarın yalnızca bir kısmını ödüyor.
Neden mi? Çünkü ev eşyalarının değeri, sabit olarak hesaplanan tutardan daha yüksekti. Bu farkı kendin karşılamak zorundasın.
Tam da böyle anlarda anlaşılır: Sigorta yalnızca bir formalite değildir – bir güvence vaadidir. Ve bu vaat tutulmalıdır.
🔍 Sigortacılar neden yeniden düşünüyor
Giderek daha fazla sigortacı katı metrekare modelinden vazgeçiyor. Bunun yerine bireysel değer tespitine yöneliyorlar.
Bu şu demek: Gerçek yaşam tarzın, eşyaların ve kişisel değerlerin merkezde yer alır.
Avantajları:
- Daha gerçekçi sigorta bedelleri
- Hasar durumunda daha iyi koruma
- Kötü sürprizler için daha az risk
Ancak bu değişim sorumluluğu da beraberinde getirir: Sigortalılar sahip oldukları şeylerle daha aktif ilgilenmek zorundadır.
✅ Kendini doğru şekilde böyle korursun
Kötü bir günde eksik sigortalı olmamak için şunları yapmalısın:
- Ev eşyalarını düzenli olarak gözden geçir
- Değerli eşyaları belgele
- Büyük alımlarda sigortanı güncelle
- Bireysel danışmanlık al
Basit bir referans değer bugün çoğu zaman artık yetmez.
✨ Sonuç: Güvence basit bir formülden fazlasını gerektirir
Metrekare modeli rahattır – ama artık çağın gerisinde kalmıştır. Gerçekten güvence altında olmak isteyen daha dikkatli bakmalıdır.
Çünkü sonuçta mesele yalnızca mobilyalar ya da elektronik eşyalar değil. Mesele senin evin. Güvende olma hissin.
Ve bu, kötü bir günde fazla kaba bir tahmin yüzünden boşa çıkmamalı.
👉 Daha fazla bilgi için bizimle iletişime geç – Danışmanlık talep et butonuna tıkla
bu metin çevrimiçi sayfalarda okunmuş ve yapay zekâ ile bir özeti oluşturulmuştur (Copilot/ChatGPT)